Straipsniai · Palyginimas · 2026-10-06
Autorinė sutartis ar individuali veikla: kas pigiau nuo 2026 m. liepos
Dizaineriai, vertėjai, fotografai, tekstų kūrėjai ilgai rinkdavosi autorinę sutartį: užsakovas viską išskaičiuoja, o Sodra skaičiuota tik nuo pusės sumos. Nuo 2026 m. liepos 1 d. tai pasikeitė — įmokos skaičiuojamos nuo 90 proc. atlygio. Žemiau — kas tiksliai pasikeitė, kiek lieka abiem būdais ir kada kuris tinka. Skaičiai sutikrinti su Sodra ir Gyventojų pajamų mokesčio įstatymu.
Trumpas atsakymas
Autorinė sutartis su užsakovu, kuris nėra tavo darbdavys: GPM 15 proc. + Sodra 19,5 proc. nuo 90 proc. atlygio (nuo 2026-07-01). Viską išskaičiuoja užsakovas.
Individuali veikla: 30 proc. išlaidų norma (arba faktinės išlaidos), GPM su mokesčio kreditu (iki 20 000 EUR apmokestinamųjų pajamų — efektyviai 5 proc.), Sodra 19,5 proc. nuo 90 proc. apmokestinamųjų pajamų. Mokesčius moki pats.
Pavyzdys — 24 000 EUR per metus: autorinė sutartis — 7 812 EUR mokesčių, individuali veikla su 30 proc. norma — apie 3 788 EUR. Skirtumas — daugiau nei 4 000 EUR.
Kas pasikeitė 2026 m. liepos 1 d.
Sodra skelbia, kad autoriui, kuris nedirba pagal darbo sutartį (ir nėra valstybės tarnautojas) pas tą patį užsakovą, įmokos skaičiuojamos taip:
| Laikotarpis | Įmokų bazė | Tarifas |
|---|---|---|
| 2026-01-01 – 2026-06-30 | 50 proc. atlygio | 19,5 proc. (VSD 12,52 + PSD 6,98); kaupiant pensijai papildomai — 22,5 proc. |
| Nuo 2026-07-01 | 90 proc. atlygio |
Tai reiškia, kad nuo to paties 1 000 EUR autorinio atlyginimo Sodrai iki birželio būdavo išskaičiuojama 97,50 EUR, o nuo liepos — 175,50 EUR. Sodros puslapyje nurodyta ir tai, kad meno kūrėjo statusą turinčiam darbingo amžiaus autoriui ta pati 90 proc. bazė taikoma nuo 2026-07-01.
Įmokos skaičiuojamos ne didesnės kaip nuo 43 VDU sumos per metus — 2026 m. tai 99 422,45 EUR.
Kaip apmokestinama autorinė sutartis
GPM
Gyventojų pajamų mokesčio įstatymo 6 straipsnio 2 dalis: pajamos ne iš darbo santykių — tarp jų ir autorinis atlyginimas, gautas ne iš darbdavio, — kai metinė jų dalis neviršija 12 VDU, apmokestinamos 15 proc. tarifu. 2026 m. 12 VDU = 12 × 2 312,15 = 27 745,80 EUR. Jei autorinį atlyginimą moka tas pats darbdavys, pas kurį dirbi, ši išimtis netaikoma — tokios pajamos apmokestinamos kaip darbo pajamos.
Iš Lietuvos įmonės gautos tokios pajamos priskiriamos A klasės pajamoms, t. y. mokestį išskaičiuoja ir sumoka išmokantis užsakovas.
Sodra
- Pas užsakovą nedirbi: 19,5 proc. (22,5 proc. kaupiant) nuo 90 proc. atlygio. Užsakovas jas tik išskaičiuoja iš tavo atlygio — savo lėšomis įmokų nemoka. Esi draudžiamas pensijų, ligos, motinystės socialiniu ir sveikatos draudimu.
- Pas užsakovą dirbi pagal darbo sutartį: įmokos skaičiuojamos nuo visos autorinio atlyginimo sumos — 19,5 proc. tavo dalis ir 1,45 proc. moka užsakovas (nedarbo ir nelaimingų atsitikimų draudimas).
Užsakovas Sodrai pateikia 13-SD pranešimą, o įmokas sumoka tą pačią dieną, kai atsiskaito su tavimi.
Išlaidos
30 proc. išlaidų norma Gyventojų pajamų mokesčio įstatymo 18 straipsnyje numatyta individualios veiklos pajamoms. Atskiros išlaidų normos autoriniam atlyginimui įstatymas nenumato — mokesčiai skaičiuojami nuo visos atlygio sumos.
Kaip apmokestinama individuali veikla
- Išlaidos: 30 proc. pajamų norma arba faktinės, dokumentais pagrįstos išlaidos (kurią rinktis). Normos netaikai pajamoms, gautoms iš asmens, su kuriuo sieja darbo santykiai.
- GPM: 20 proc. tarifas su pajamų mokesčio kreditu. Iki 20 000 EUR apmokestinamųjų pajamų efektyviai — 5 proc., nuo 20 000 iki 42 500 EUR — tolygiai iki 20 proc.
- Sodra: VSD 12,52 proc. (15,52 proc. kaupiant) ir PSD 6,98 proc. nuo 90 proc. apmokestinamųjų pajamų. Jei PSD už tave nemoka darbdavys ar valstybė, kas mėnesį mokama bent 80,48 EUR PSD įmoka. Pirmaisiais savarankiškos veiklos metais VSD galima nemokėti (kada ši lengvata taikoma).
- Kas moka: tu pats. Pinigus gauni visus, todėl mokesčiams reikia atsidėti patiems.
Skaičiuojame: 24 000 EUR per metus
Sąlygos: visas 2026 m. atlygis — iš Lietuvos įmonių, kurios nėra tavo darbdavys; pensijai papildomai nekaupi; veikla ne pirmieji metai; Sodros bazė — 90 proc. (taip, kaip skaičiuojama nuo 2026 m. liepos). Individualios veiklos atveju taikoma 30 proc. norma, realių išlaidų nėra.
| Autorinė sutartis | Individuali veikla (30 proc. norma) | |
|---|---|---|
| Pajamos | 24 000,00 | 24 000,00 |
| Išlaidos | — | 7 200,00 (30 proc.) |
| GPM | 3 600,00 (15 proc. × 24 000) | 840,00 (5 proc. × 16 800) |
| Sodros bazė | 21 600,00 (90 proc. × 24 000) | 15 120,00 (90 proc. × 16 800) |
| VSD 12,52 proc. | 2 704,32 | 1 893,02 |
| PSD 6,98 proc. | 1 507,68 | 1 055,38 |
| Mokesčių iš viso | 7 812,00 | 3 788,40 |
| Lieka tau | 16 188,00 | 20 211,60 |
Individualios veiklos skaičius gali pasitikrinti skaičiuoklėje — įvesk 24 000 EUR per metus ir 30 proc. normą. Kitokiai sumai skirtumas bus kitoks, bet kryptis ta pati: autorinė sutartis neturi nei išlaidų normos, nei mokesčio kredito.
Kada autorinė sutartis vis tiek tinka
- Vienkartinis kūrinys. Parašei vieną straipsnį ar sukūrei vieną logotipą — registruoti veiklą, vesti žurnalą ir deklaruoti dėl vieno darbo gali būti per daug.
- Nenori tvarkyti mokesčių pats. Užsakovas išskaičiuoja ir sumoka viską, tau lieka grynieji.
- Užsakovas — tavo darbdavys. Tada ir individualios veiklos pajamoms iš jo 30 proc. norma netaikoma, todėl individualios veiklos pranašumas mažėja.
Autorinė sutartis sudaroma dėl kūrinio — teksto, dizaino, nuotraukos, programos, muzikos ir pan. Paslaugoms, kurios nėra kūryba (kirpimas, remontas, treniruotės), ji netinka — tam yra individuali veikla arba verslo liudijimas.
Kada geriau individuali veikla
- Kuri nuolat ir turi kelis užsakovus — tada jau kalbame apie tęstinę veiklą.
- Turi išlaidų (kompiuteris, programų licencijos, technika) — gali rinktis faktines išlaidas arba 30 proc. normą.
- Užsakovai — ir gyventojai, ir užsienio įmonės. Jiems išrašai sąskaitą, o ne prašai išskaičiuoti mokesčius.
- Metinės pajamos neviršija 42 500 EUR apmokestinamųjų pajamų — tada veikia mokesčio kreditas.
Jeigu ką tik nusprendei pereiti, žingsniai — kaip įregistruoti individualią veiklą. Prašymą VMI pateiki iš anksto, o veiklos pažymą gauni per kelias darbo dienas.
Pajamos lieka. Mokesčius reikia atsidėti
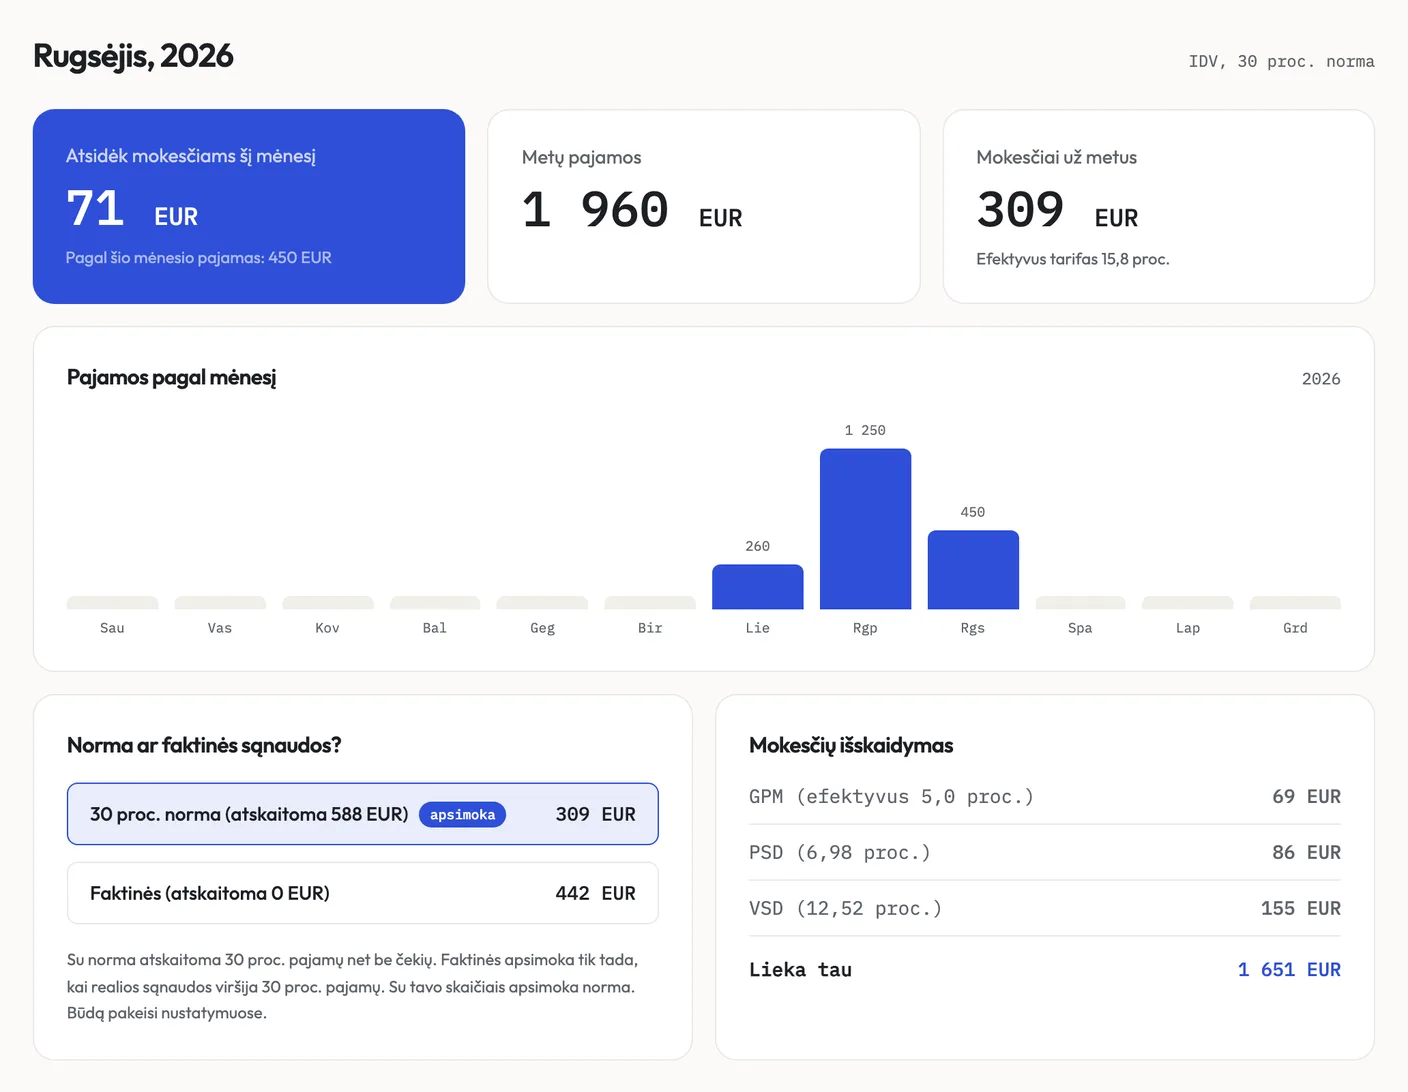
Didžiausias autorinės sutarties privalumas — niekas nesusikaupia: mokesčiai jau sumokėti. Individualioje veikloje pinigai ateina visi, o GPM ir Sodra lieka tau. ManoIDV kiekvieną mėnesį iš tavo pajamų ir išlaidų suskaičiuoja, kiek atsidėti GPM, PSD ir VSD, ir palygina 30 proc. normą su faktinėmis išlaidomis.
Dažni klausimai
Nuo kokios sumos skaičiuojamos Sodros įmokos pagal autorinę sutartį 2026 metais?
Kai autorius nedirba pagal darbo sutartį pas tą patį užsakovą: nuo 2026-01-01 iki 2026-06-30 — nuo 50 proc. atlygio, nuo 2026-07-01 — nuo 90 proc. atlygio. Tarifas 19,5 proc. (VSD 12,52 ir PSD 6,98), kaupiant pensijai papildomai — 22,5 proc.
Kiek GPM mokama nuo autorinio atlyginimo?
Jei autorinį atlyginimą moka ne darbdavys, metinė tokių pajamų dalis iki 12 VDU (2026 m. — 27 745,80 EUR) apmokestinama 15 proc. GPM. Jei moka tas pats darbdavys, taikomi darbo pajamų tarifai.
Kas sumoka mokesčius pagal autorinę sutartį?
Užsakovas išskaičiuoja ir sumoka GPM ir autoriaus VSD bei PSD įmokas. Kai autorius pas užsakovą nedirba, užsakovas savo lėšomis įmokų nemoka. Įmokos Sodrai sumokamos tą pačią dieną, kai atsiskaitoma su autoriumi.
Ar pagal autorinę sutartį galima atskaityti 30 proc. išlaidų?
Gyventojų pajamų mokesčio įstatyme 30 proc. išlaidų norma numatyta individualios veiklos pajamoms. Atskiros išlaidų normos autoriniam atlyginimui įstatymas nenumato.
Kas pigiau — autorinė sutartis ar individuali veikla?
Nuo 2026 m. liepos dažniausiai individuali veikla: nuo 24 000 EUR per metus individualios veiklos mokesčiai su 30 proc. norma — apie 3 788 EUR, o pagal autorinę sutartį su ne darbdaviu — 7 812 EUR.
Perėjai į individualią veiklą? Tegul skaičiai susiveda patys
Sąskaitos, kvitai, žurnalas ir kiek atsidėti mokesčiams kas mėnesį. 30 dienų nemokamai, duomenys užšifruojami tavo naršyklėje.
Atsidaryti programąŠaltiniai
- „Sodra“, „Dirbu arba noriu įdarbinti pagal autorinę sutartį“ (sodra.lt, atnaujinta 2026-05-18, tikrinta 2026-10-06) — draudimo rūšys; 13-SD pranešimas; 2026 m. tarifai: autoriui, nedirbančiam pas tą patį darbdavį, bazė 2026-01-01–2026-06-30 — 50 proc., nuo 2026-07-01 — 90 proc. atlygio; 12,52 proc. (15,52 proc.) VSD + 6,98 proc. PSD = 19,5 (22,5) proc.; draudėjas savo lėšomis įmokų nemoka; dirbančiam pas tą patį darbdavį — nuo visų pajamų, draudėjas 1,45 proc.; 43 VDU = 99 422,45 EUR; įmokos sumokamos atsiskaitymo dieną.
- „Sodra“, „Vykdau individualią veiklą“ (atnaujinta 2026-05-18, tikrinta 2026-10-06) — įmokos nuo 90 proc. apmokestinamųjų pajamų; VSD 12,52 / 15,52 proc.; PSD 6,98 proc., mėnesio įmoka 80,48 EUR, jei nesi draudžiamas kitu pagrindu; pirmų savarankiškos veiklos metų VSD lengvata.
- Lietuvos Respublikos gyventojų pajamų mokesčio įstatymas Nr. IX-1007 (e-seimas.lrs.lt, suvestinė redakcija 2026-06-11–2026-12-31, tikrinta 2026-10-06) — 6 str. 1 d. (20/25/32 proc.), 6 str. 2 d. (pajamos ne iš darbo santykių, įskaitant autorinį atlyginimą ne iš darbdavio, iki 12 VDU — 15 proc.), 18 str. (30 proc. norma individualios veiklos pajamoms, netaikoma pajamoms iš su darbo santykiais susijusio asmens), 22 str. (A klasės pajamos).
- Individualios veiklos GPM su pajamų mokesčio kreditu ir pavyzdžio skaičiai — pagal ManoIDV skaičiuoklės logiką (sutikrinta su VMI skelbiama kredito formule ir tax.lt: 24 000 EUR → VSD 1 893, PSD 1 055, GPM 840).
Straipsnis aprašo bendras taisykles 2026 m. Savo atvejį (pvz., kai užsakovas yra darbdavys ar turi meno kūrėjo statusą) pasitikslink Sodroje ir VMI (+370 5 260 5060).
Skaityk toliau: Darbo sutartis ir individuali veikla · Norma ar faktinės išlaidos · Kiek atsidėti mokesčiams