Programa · 2026-09-15
Sąskaita su PVM ir be PVM: kuo skiriasi ir ką rašyti
Iki šiol rašei „Konsultacija — 300 EUR“ ir viskas. Įsiregistravai PVM mokėtoju — ir staiga tas pats dokumentas turi kitą pavadinimą, dviem eilutėmis daugiau ir vieną rekvizitą, be kurio pirkėjo buhalterė sąskaitos nepriims. Štai kas realiai keičiasi ir ko dauguma nepastebi.
Trumpas atsakymas
Nesi PVM mokėtojas → išrašai sąskaitą faktūrą. PVM eilutės nėra, suma viena.
Esi PVM mokėtojas → išrašai PVM sąskaitą faktūrą. Atsiranda tavo PVM mokėtojo kodas, apmokestinamoji vertė (suma be PVM), PVM tarifas, PVM suma ir galutinė suma su PVM.
Tai ne stiliaus, o teisinis skirtumas: PVM sąskaitos faktūros rekvizitus nustato PVM įstatymo 80 straipsnis, ir vienas iš jų — pardavėjo PVM mokėtojo kodas. Neturintis to kodo asmuo PVM sąskaitos faktūros išrašyti negali.
Kada tau apskritai atsiranda PVM
Prievolė registruotis PVM mokėtoju atsiranda, kai šalies teritorijoje patiektų prekių ir suteiktų paslaugų vertė viršija 45 000 EUR. Nuo 2025 m. gegužės 1 d. ši riba skaičiuojama per praėjusius arba einamuosius kalendorinius metus — anksčiau buvo skaičiuojami paskutiniai 12 mėnesių iš eilės. Riba ta pati, langas kitas.
Registruotis galima ir savo noru, neviršijus ribos — kartais tai apsimoka, kai dauguma klientų yra PVM mokėtojai ir tau pačiam susikaupia daug pirkimo PVM. Apie ribos skaičiavimą ir tris atvejus, kai registruotis reikia neuždirbus nė 45 000 EUR, plačiau rašėme atskirame straipsnyje.
Kas sąskaitoje pasikeičia
| Eilutė | Sąskaita faktūra (ne PVM mokėtojas) | PVM sąskaita faktūra |
|---|---|---|
| Dokumento pavadinimas | Sąskaita faktūra | PVM sąskaita faktūra |
| Tavo kodas | Individualios veiklos pažymos numeris | Pažymos numeris ir PVM mokėtojo kodas (LT…) |
| Pirkėjo kodas | Įmonės kodas | Pirkėjo PVM mokėtojo kodas, jei pirkėjas jį nurodė |
| Kaina | Paslaugos kaina | Vieneto kaina be PVM |
| Suma | Viena suma | Apmokestinamoji vertė + PVM tarifas + PVM suma + iš viso |
| Deklaravimas | Tik metinė GPM311 | Dar ir FR0600 bei sąskaitų registrai i.SAF |
Jei pirkėjas yra Lietuvos ūkio subjektas, įsiregistravęs PVM mokėtoju, jo PVM mokėtojo kodą nurodyti privalu visais atvejais. Su kitos ES valstybės pirkėju kitaip: jo PVM kodą nurodai tik tada, jei jis pats tau jį pateikė — ir būtent nuo šito rekvizito gali priklausyti, kokiu tarifu sandoris apmokestinamas.
Privalomi PVM sąskaitos faktūros rekvizitai
Visą sąrašą nustato PVM įstatymo 80 straipsnio 1 dalis. Paslaugas teikiančiam individualios veiklos vykdytojui aktualūs šie:
- išrašymo data;
- serija ir numeris, leidžiantys identifikuoti dokumentą;
- prekių tiekėjo ar paslaugų teikėjo PVM mokėtojo kodas;
- pirkėjo PVM mokėtojo kodas, kurį jis nurodė įsigydamas prekes ar paslaugas;
- tavo vardas, pavardė ir nuolatinė gyvenamoji vieta;
- pirkėjo pavadinimas arba vardas, pavardė ir adresas;
- teikiamų paslaugų pavadinimas ir kiekis;
- paslaugų teikimo data, jeigu ji nesutampa su sąskaitos išrašymo data (o jei įforminamas avansas — avanso gavimo diena);
- paslaugos vieneto kaina be PVM ir nuolaidos, neįtrauktos į vieneto kainą;
- apmokestinamoji vertė (suma be PVM);
- PVM tarifas;
- PVM suma eurais.
Dvi praktinės pastabos iš VMI komentaro. Pirma: jeigu paslauga savo esme kiekine išraiška neišreiškiama, mato vienetų nurodyti nereikia — užtenka pačios paslaugos kainos be PVM. Antra: numeris turi būti sudaromas didėjančia seka ir remtis serija, o tas pats numeris su ta pačia serija negali kartotis skirtingose sąskaitose.
Įrašai, kurių prireikia rečiau
Tam tikrais atvejais 80 straipsnis reikalauja ir konkrečios žymos:
- „Atvirkštinis apmokestinimas“ — kai prievolė apskaičiuoti ir sumokėti PVM tenka pirkėjui. Tipinis atvejis paslaugų teikėjui: parduodi konsultacijas ar kitas paslaugas užsienio apmokestinamajam asmeniui, ir apmokestinimo vieta yra jo šalis.
- Nuoroda į įstatymo nuostatą — kai tiekimas neapmokestinamas arba apmokestinamas 0 proc. tarifu. Gali būti ir paprastas sakinys, iš kurio matyti, kodėl PVM nėra.
- „Maržos apmokestinimo schema“ su patikslinimu — kelionių agentūroms, naudotoms prekėms, meno kūriniams, kolekcionavimo objektams.
- „Pinigų apskaitos sistema“ — kai prievolė apskaičiuoti PVM atsiranda tik gavus atlygį.
Ką rašyti, kai PVM mokėtojas nesi
Čia dažnas nerimas be pagrindo. PVM įstatymo 80 straipsnis tau netaikomas — tavo sąskaitos faktūros rekvizitus nustato Finansinės apskaitos įstatymas ir Vyriausybės nutarimu Nr. 780 patvirtintos taisyklės. Jokio privalomo įrašo apie PVM ten nėra.
Vis dėlto eilutę „PVM mokėtoju nesu, PVM netaikomas“ verta rašyti visada. Ji nieko nekainuoja ir iškart atsako į klausimą, kurį kitaip užduos pirkėjo buhalterė: kodėl 300 EUR sąskaitoje nėra PVM eilutės ir ar čia ne klaida. Tai ne teisinis reikalavimas, o paprasčiausias būdas nesulaukti laiško.
Ko daryti negalima: rašyti dokumento pavadinimą „PVM sąskaita faktūra“ ir juo labiau pridėti 21 proc. eilutę, kol PVM mokėtojo kodo neturi. Tai būtų PVM, kurio tu VMI nemokėsi, o pirkėjas bandys atskaityti.
Pokytis, kurio dauguma nesitiki: kaupimo principas
Tai svarbiausia šio straipsnio dalis, ir apie ją beveik niekas neįspėja iš anksto.
Kol PVM mokėtoju nesi ir veikloje nenaudoji ilgalaikio turto, pajamas pripažįsti pinigų apskaitos principu: pajamos atsiranda tada, kai pinigai realiai gauti. Išrašei sąskaitą rugsėjį, klientas sumokėjo lapkritį — pajamos lapkričio.
Įsiregistravus PVM mokėtoju tai pasikeičia. VMI leidinys formuluoja tiesiai: gyventojo, kuris verčiasi individualia veikla ir yra įregistruotas PVM mokėtoju arba savo individualiai veiklai priskiria ir joje naudoja ilgalaikį turtą, individualios veiklos pajamos pripažįstamos pagal kaupimo apskaitos principą — tada, kai jos uždirbamos, neatsižvelgiant į pinigų gavimą. Paslaugos laikomos uždirbtomis, kai jos atliktos.
Ir tai negrįžtama. Kaupimo principas pradedamas taikyti tą mokestinį laikotarpį, kurį esi įregistruojamas PVM mokėtoju, o pradėjus jį taikyti — jis taikomas iki veiklos pabaigos. Išsiregistravimas iš PVM mokėtojų senosios tvarkos nebegrąžina.
Praktiškai tai reiškia: gruodį išrašyta ir sausį apmokėta sąskaita yra praėjusių metų pajamos. Nuo jos mokesčius skaičiuoji už tuos metus, kuriais paslaugą suteikei, nors pinigus pamatysi kitąmet.
Kaip teisingai apskaičiuoti 21 proc.
Klasikinė klaida — nuo sutartos sumos atimti 21 proc. PVM skaičiuojamas nuo kainos be PVM, todėl skaičiuoti reikia į kitą pusę:
| Ką žinai | Kaip skaičiuoji | Pavyzdys |
|---|---|---|
| Kainą be PVM | × 21 proc. = PVM; kaina + PVM = suma su PVM | 900 → PVM 189 → 1 089 EUR |
| Sumą su PVM | × 21/121 = PVM; likutis — apmokestinamoji vertė | 1 089 → PVM 189 → be PVM 900 EUR |
| Klaida, kurios vengti | 1 089 − 21 proc. = 860,31 — PVM suma neteisinga | skirtumas 39,69 EUR |
Todėl ir derantis su klientu verta iškart sakyti, kuri suma turima omenyje. „Trys šimtai“ PVM mokėtojui ir ne PVM mokėtojui reiškia skirtingus pinigus: 300 EUR be PVM virsta 363 EUR sąskaita.
PVM nėra tavo pajamos
Surinktas PVM keliauja VMI, todėl į pajamų ir išlaidų žurnalą rašoma suma be PVM. Nuo jos skaičiuojamas ir GPM, ir Sodros įmokos. Jei 1 089 EUR sąskaitą į žurnalą įrašysi visą, mokesčius permokėsi — pajamomis laikoma 900 EUR dalis.
Beje, PVM mokėtojo statusas neatima teisės rinktis 30 proc. išlaidų normos — tai paplitęs mitas. Vienintelė šios alternatyvos išimtis, nustatyta GPMĮ 18 straipsnio 12 dalyje, yra kita: norma netaikoma, kai individualios veiklos pajamas gauni iš su darbo santykiais ar jų esmę atitinkančiais santykiais susijusio asmens, tai yra iš savo darbdavio.
Terminai, kurie atsiranda kartu su PVM
Fizinio asmens PVM mokestinis laikotarpis yra kalendorinis pusmetis (galima prašyti nustatyti kitokį). Iš to plaukia du terminai:
| Ką pateikti | Kada | Artimiausias terminas |
|---|---|---|
| i.SAF — išrašytų ir gautų sąskaitų registrai | Iki kito pusmečio pirmo mėnesio 20 d. | už 2026 m. II pusmetį — 2027-01-20 |
| FR0600 — PVM deklaracija | Iki kito pusmečio pirmo mėnesio 25 d. | už 2026 m. II pusmetį — 2027-01-25 |
2026 m. pirmo pusmečio terminai (liepos 20 ir 25 d.) jau praėjo. Jei tuomet jų nepateikei, deklaraciją ir registrus vis tiek teikti reikia — kuo greičiau, per EDS ir i.MAS; pavėluotas pateikimas geriau nei nepateiktas. Registrų duomenų teikimo laikotarpis visada sutampa su tavo PVM deklaravimo laikotarpiu, todėl pusmetininkui i.SAF kas mėnesį teikti nereikia.
Kaip tai atrodo programoje
ManoIDV veiklos formą pasirenki vieną kartą. Pasirinkus „IDV + PVM“, sąskaitų forma persijungia pati: kainos laukelis tampa „Kaina be PVM“, o 21 proc. ir galutinė suma suskaičiuojami dar prieš išrašant.
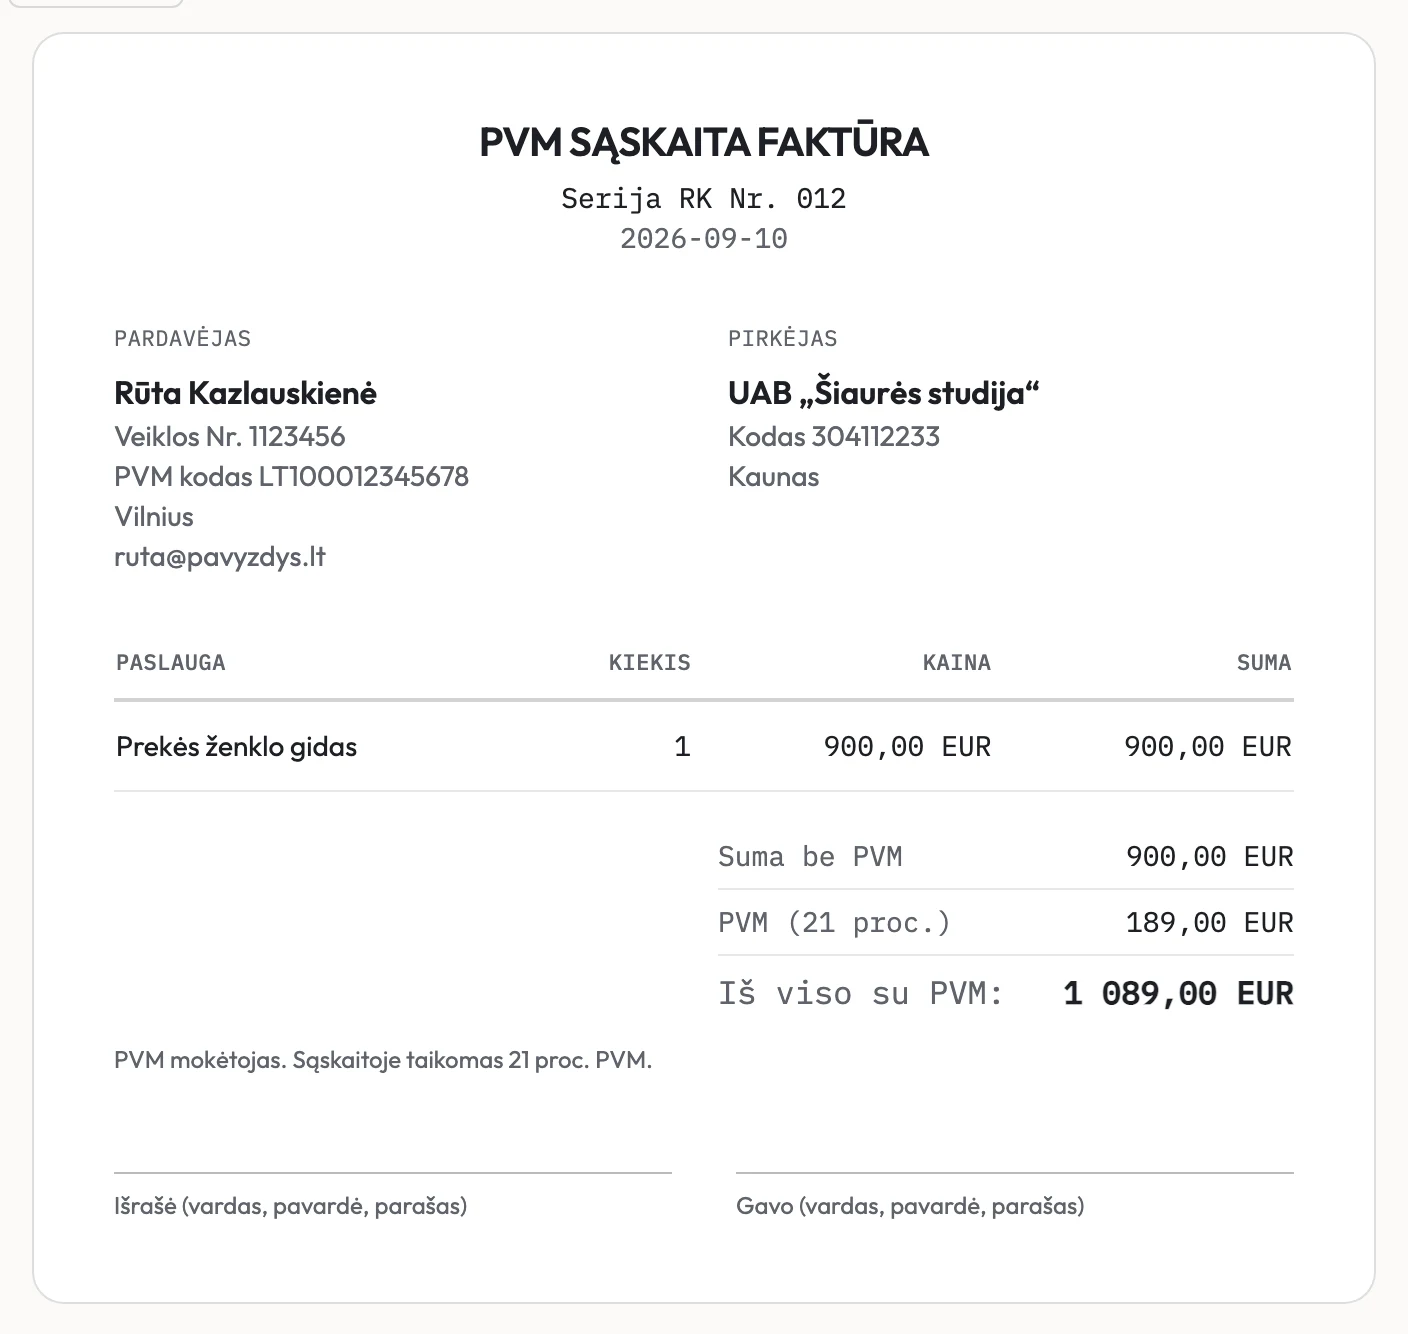
Žurnale programa irgi elgiasi pagal taisykles: PVM mokėtojui pajamų įrašas sukuriamas išrašius sąskaitą, o ne paspaudus „Gavau pinigus“ — būtent taip veikia kaupimo principas. Į žurnalą patenka suma be PVM, o skiltyje Deklaracija atskiru bloku susumuojamas per metus išrašytas PVM, kurį reikės deklaruoti FR0600.
Trys dažniausios klaidos
- Pamirštas savo PVM kodas sąskaitoje. Tai privalomas rekvizitas, o ne dekoracija — be jo dokumentas nėra PVM sąskaita faktūra, ir pirkėjas gali negalėti atskaityti PVM.
- PVM „atimtas“ nuo sumos su PVM. Nuo 1 089 EUR atėmus 21 proc. gaunama 860,31, o ne 900 EUR. Teisinga dalyba — 21/121.
- Pajamos vis dar skaičiuojamos pagal pinigų gavimą. Įsiregistravus PVM mokėtoju taikomas kaupimo principas, todėl gruodžio sąskaita yra gruodžio pajamos, net jei pinigai ateis sausį.
Dar nesi PVM mokėtojas, bet riba artėja?
Skaičiuoklė parodo, kiek lieka tau po GPM ir Sodros, o programa seka metinę sumą ir įspėja prieš 45 000 EUR ribą: Kiek išrašyti sąskaitą, kad liktų 50 EUR?
Išrašyk PVM sąskaitą faktūrą be skaičiuoklės
Pasirenki „IDV + PVM“ — pavadinimas, PVM kodas, 21 proc., apmokestinamoji vertė ir įrašas žurnale susitvarko patys.
Atsidaryti programąŠaltiniai
- PVM įstatymo 80 straipsnis ir VMI parengtas jo komentaras „80 straipsnis. PVM sąskaitos-faktūros rekvizitai“ — privalomų rekvizitų sąrašas, numeracijos ir serijų reikalavimai, pirkėjo PVM kodo nurodymo tvarka, nuorodos „Atvirkštinis apmokestinimas“, „Pinigų apskaitos sistema“ ir maržos schemų žymos.
- VMI leidinys „Individualios veiklos, vykdomos pagal pažymą, ypatumai“ (KD-0001778) — 3.1 skyrius (pinigų ir kaupimo apskaitos principai, kaupimo principas taikomas iki veiklos pabaigos), 5 skyrius (GPMĮ 18 str. 12 d. alternatyva ir jos išimtis), 6.2 skyrius (kokius dokumentus išrašo PVM mokėtojas ir ne PVM mokėtojas).
- VMI paaiškinimas „Kaip skaičiuojama 45 000 eurų riba dėl prievolės tapti PVM mokėtoju?“ — nuo 2025 m. gegužės 1 d. riba skaičiuojama kalendorinių metų laikotarpiu.
- PVM įstatymo 85 straipsnis — fizinio asmens mokestinis laikotarpis yra kalendorinis pusmetis, deklaracija teikiama iki kito pusmečio pirmo mėnesio 25 d.
- VMI atmintinė i.SAF (KD-8509) — registrų duomenų teikimo mokestinis laikotarpis sutampa su PVM deklaravimo laikotarpiu; kalendorinio pusmečio duomenys teikiami iki kito pusmečio pirmo mėnesio 20 d.
- VMI „PVM tarifai“ — standartinis 21 proc. tarifas 2026 m.
- Programos veikimas aprašytas pagal ManoIDV versiją 2026-09-15.
Skaityk toliau: Kada registruotis PVM mokėtoju · Kaip išrašyti sąskaitą faktūrą per 2 minutes · PVM101 praktiškai